2014-2020年中国网络游戏市场现状分析及投资前景研究报告
一、中国网络游戏市场概述
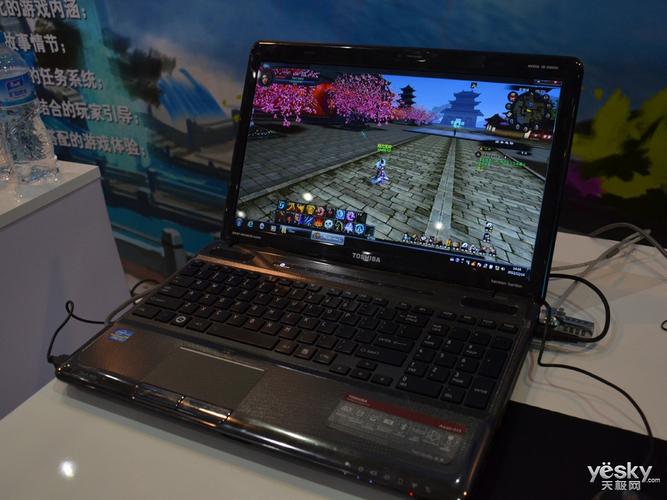
2014-2020年,中国网络游戏市场经历了从高速增长到成熟稳定的发展阶段。随着移动互联网的普及和智能手机的广泛使用,移动游戏成为市场增长的主要驱动力,端游和页游市场逐渐饱和。政策环境、技术创新和用户需求变化共同塑造了市场格局。本报告旨在分析这一时期中国网络游戏市场的现状,并展望投资前景。
二、市场现状分析
1. 市场规模与增长
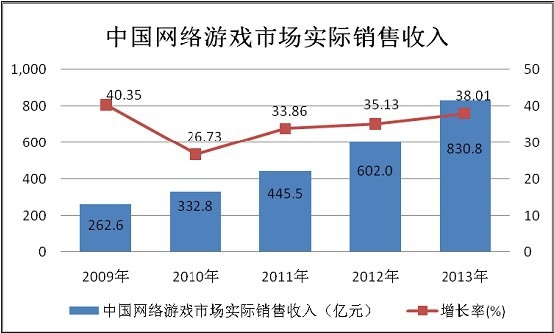
2014年至2020年,中国网络游戏市场实际销售收入从1144.8亿元增长至2786.1亿元,年均复合增长率约16%。其中,移动游戏收入占比从2014年的约24%上升至2020年的75%以上,成为绝对主力。端游收入增长放缓,页游收入持续萎缩。
2. 用户规模与特征
用户规模从2014年的3.66亿人增长至2020年的6.65亿人,增长率逐渐趋缓。用户结构呈现年轻化特点,但随着年龄增长,80后、90后成为消费主力。用户对游戏品质、社交互动和个性化体验的需求日益提升。
3. 产品类型与竞争格局
移动游戏以角色扮演、策略、射击和MOBA类为主,头部企业如腾讯、网易占据较大市场份额,中小企业竞争激烈。端游市场以经典IP为主,如《英雄联盟》《地下城与勇士》等。页游市场萎缩,逐渐向移动端迁移。
4. 政策环境
2014-2020年,政府加强了对网络游戏的内容审核和版号管理,2018年版号暂停发放对市场造成短期冲击,但促进了行业规范化。防沉迷系统、实名认证等政策相继出台,引导行业健康发展。
5. 技术创新
云计算、5G、VR/AR等技术逐步应用,提升了游戏体验和运营效率。游戏出海成为新增长点,中国游戏企业加速布局海外市场。
三、投资前景分析
1. 市场趋势
预计2020年后,市场增速进一步放缓,但云游戏、电竞、出海等细分领域将带来新机遇。精品化、长线运营成为趋势,IP价值和泛娱乐联动增强。
2. 投资热点
云游戏平台、游戏研发商、电竞生态、游戏出海服务等是投资重点。具有原创IP和研发能力的企业更受资本青睐。
3. 风险提示
政策监管风险、市场竞争加剧、产品同质化、用户获取成本上升等是主要风险。投资者需关注政策变化和行业整合机会。
四、结论与建议
2014-2020年中国网络游戏市场在移动化、规范化和技术升级中快速发展,投资前景广阔但挑战并存。建议投资者关注具有创新能力和全球化布局的企业,同时密切关注政策动向,合理规避风险。
如若转载,请注明出处:http://www.zhaosf-5kq.com/product/28.html
更新时间:2026-11-03 14:04:39